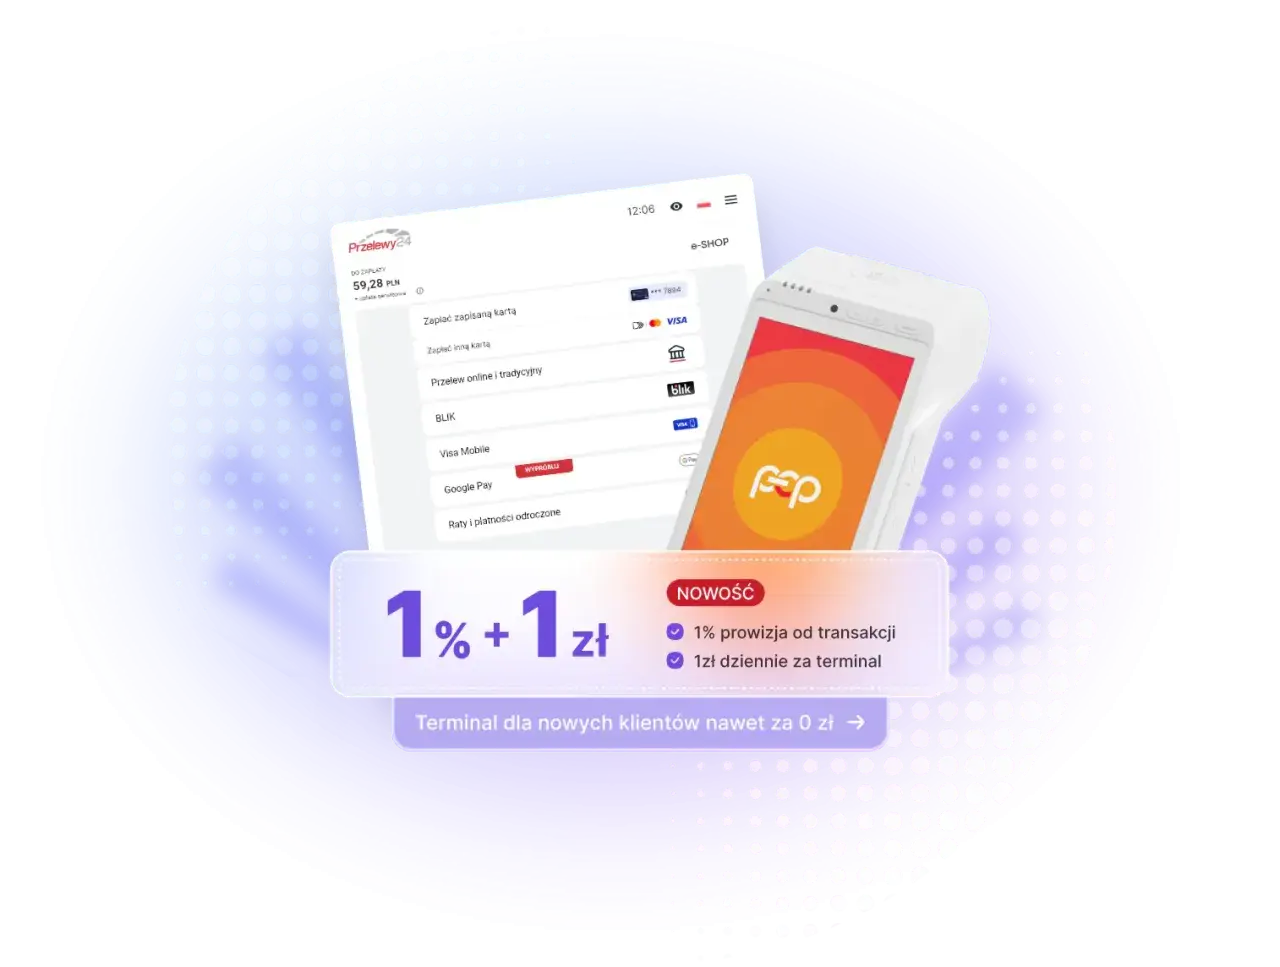
Przy zakupie internetowym liczy się nie tylko cena prezentu, lecz także to, czy płatność przejdzie szybko i bezpiecznie. PayPro SA to operator stojący za serwisem Przelewy24, dlatego jego nazwa może pojawić się przy płatności za zamówienie, na potwierdzeniu transakcji albo w informacji bankowej. Wyjaśniam, jak działa ten pośrednik, jakie metody płatności obsługuje, kto ponosi koszty i co zrobić, gdy transakcja się nie powiedzie.
Najważniejsze informacje o operatorze płatności
- PayPro SA obsługuje płatności realizowane przez serwis Przelewy24.
- Dla kupującego oznacza to dostęp do metod takich jak BLIK, szybki przelew, karta, Google Pay i Apple Pay.
- Operator nie jest sklepem ani sprzedawcą. Za towar, dostawę i reklamację produktu odpowiada sklep.
- Bezpieczeństwo zwiększają między innymi 3D Secure, PCI DSS i szyfrowanie połączenia.
- Przedsiębiorca powinien sprawdzić przede wszystkim prowizję, opłatę aktywacyjną, wypłaty i warunki zwrotów.
PayPro i Przelewy24 to nie ten sam element zakupów
Najczęstsze nieporozumienie polega na tym, że kupujący traktuje operatora płatności jak sklep. Tymczasem sprzedawcą pozostaje sklep internetowy, a operator jedynie przekazuje informację o płatności i rozlicza środki między stronami.
Jeżeli na wyciągu bankowym widzę nazwę PayPro albo Przelewy24, zwykle oznacza to, że zapłata została obsłużona przez zewnętrzny system płatniczy. Nie świadczy to samo w sobie o problemie z transakcją. Przelewy24 informuje, że usługę prowadzi PayPro SA, krajowa instytucja płatnicza nadzorowana przez Komisję Nadzoru Finansowego.
| Uczestnik | Za co odpowiada |
|---|---|
| Sklep | Za produkt, cenę, dostawę, anulowanie zamówienia i reklamację towaru. |
| Operator płatności | Za obsługę wybranej metody płatności, przekazanie statusu i rozliczenie transakcji. |
| Bank lub wydawca karty | Za autoryzację płatności, rachunek i ewentualne dodatkowe zabezpieczenia. |
To rozróżnienie jest praktyczne. Gdy paczka nie dotrze, najpierw kontaktuję się ze sklepem. Gdy pieniądze zostały pobrane, ale sklep nie widzi wpłaty, potrzebne mogą być dane operatora, numer transakcji i potwierdzenie z banku.
Jak przebiega płatność krok po kroku
Po złożeniu zamówienia sklep przekierowuje kupującego do formularza płatniczego lub osadza go bezpośrednio w koszyku. Klient wybiera metodę, zatwierdza kwotę, a system przekazuje wynik autoryzacji do sklepu. Całość zwykle trwa krótko, ale status płatności nie zawsze aktualizuje się natychmiast.
- Wybierasz metodę płatności w koszyku.
- Sprawdzasz kwotę i nazwę odbiorcy.
- Potwierdzasz płatność w aplikacji bankowej, kodem BLIK albo zabezpieczeniem karty.
- Wracasz do sklepu i czekasz na komunikat o przyjęciu zamówienia.
- Zachowujesz e-mail oraz identyfikator transakcji do czasu dostawy.
Najczęstszy błąd pojawia się po autoryzacji. Klient zamyka kartę przeglądarki, zanim system wróci do sklepu, i zakłada, że płatność nie została wykonana. W takiej sytuacji nie opłacam zamówienia drugi raz od razu. Najpierw sprawdzam historię rachunku, pocztę i panel zamówienia.
Jeśli środki zostały pobrane, a zamówienie nadal ma status „nieopłacone”, trzeba skontaktować się ze sklepem i podać datę, kwotę oraz numer transakcji. Powtórna płatność bez sprawdzenia statusu może doprowadzić do podwójnego obciążenia, choć późniejszy zwrot jest zwykle możliwy po wyjaśnieniu sprawy.
Jakie metody płatności są dostępne dla kupującego
Zakres metod zależy od konfiguracji konkretnego sklepu. Najczęściej operator udostępnia szybkie przelewy bankowe, BLIK, karty płatnicze oraz portfele mobilne. W wybranych przypadkach mogą pojawić się również raty, płatności odroczone albo płatności cykliczne.
| Metoda | Kiedy sprawdza się najlepiej | Na co uważać |
|---|---|---|
| BLIK | Przy zakupach mobilnych i szybkich, jednorazowych płatnościach. | Sprawdź kwotę w aplikacji przed zatwierdzeniem kodu. |
| Szybki przelew | Gdy chcesz zapłacić bez wpisywania danych karty. | Nie zamykaj okna przed powrotem do sklepu. |
| Karta | Przy zakupach zagranicznych, subskrypcjach i większej liczbie sklepów. | Może pojawić się dodatkowe potwierdzenie 3D Secure. |
| Google Pay lub Apple Pay | Na telefonie, gdy karta jest już zapisana w portfelu cyfrowym. | Upewnij się, że wybrana jest właściwa karta i adres dostawy. |
| Raty lub płatność odroczona | Przy droższych prezentach i większych zamówieniach. | Sprawdź całkowity koszt finansowania, nie tylko wysokość raty. |
Przy zakupie prezentu dla bliskiej osoby najbardziej praktyczny jest zwykle BLIK albo szybki przelew, bo nie wymagają przepisywania numeru karty. Przy drogim sprzęcie lub zakupie od mniej znanego sprzedawcy częściej wybieram kartę, ponieważ może dawać dodatkową ścieżkę reklamacyjną w banku, na przykład procedurę chargeback.
Bezpieczeństwo płatności i rozsądne nawyki
Sam fakt, że płatność obsługuje zewnętrzny operator, nie zwalnia z ostrożności. Przelewy24 wskazuje na zgodność z PCI DSS oraz wykorzystanie standardu 3D Secure 2, który pomaga potwierdzić, że płatność zatwierdza właściwy użytkownik. W praktyce bezpieczeństwo zależy jednak również od urządzenia, banku i zachowania kupującego.
- Sprawdzaj, czy kwota w aplikacji bankowej zgadza się z zamówieniem.
- Nie podawaj kodu BLIK osobie kontaktującej się przez telefon lub komunikator.
- Nie instaluj aplikacji do zdalnej obsługi urządzenia na prośbę „konsultanta płatności”.
- Korzystaj z aktualnej przeglądarki i połączenia zabezpieczonego symbolem kłódki.
- Zachowuj potwierdzenie płatności do momentu otrzymania zamówienia.
Najważniejsza zasada jest prosta: operator płatności nie powinien prosić o kod BLIK do „odbioru pieniędzy”. Kod służy do zatwierdzenia obciążenia rachunku, a nie do przyjęcia przelewu. Jeżeli ktoś przedstawia taką historię, traktuję ją jako sygnał ostrzegawczy.
W przypadku nieautoryzowanej transakcji kontaktuję się jak najszybciej z bankiem, blokuję kartę lub dostęp do bankowości i zgłaszam incydent. Przy problemie technicznym dotyczącym prawidłowo wykonanej płatności potrzebne będą zwykle kwota, data, adres e-mail i identyfikator transakcji.
Co PayPro oznacza dla właściciela sklepu
Dla sprzedawcy operator płatności jest przede wszystkim narzędziem do przyjmowania pieniędzy i automatyzowania obsługi zamówień. Można go połączyć z popularnymi platformami sklepowymi, użyć gotowej formatki albo wdrożyć integrację przez API, czyli zestaw reguł pozwalających sklepowi komunikować się z systemem płatniczym.
Przed podpisaniem umowy analizuję nie tylko wysokość prowizji. Liczą się również czas wypłaty środków, koszt zwrotu, obsługiwane waluty, dostępność BLIK-a i jakość panelu administracyjnego. Tani operator może okazać się droższy, jeśli każda korekta płatności wymaga ręcznej pracy.
Opublikowane warunki Przelewy24 pokazują jako przykład prowizję 1,29% plus 30 groszy dla wybranych metod, opłatę aktywacyjną 59 zł oraz brak abonamentu miesięcznego w określonym wariancie. To nie jest uniwersalny cennik dla każdej firmy. Ostateczne stawki mogą zależeć od branży, obrotu, rodzaju płatności, umowy i dodatkowych usług.
Drobny sklep z prezentami powinien przed wdrożeniem sprawdzić cztery rzeczy:
- czy integracja działa z używaną platformą e-commerce,
- czy płatność BLIK i szybki przelew są dostępne od początku,
- ile kosztują wypłaty oraz zwroty,
- jak wygląda kontakt w razie płatności zawieszonej lub odrzuconej.
Przy sezonowej sprzedaży, na przykład przed świętami, ważna jest także odporność systemu na większy ruch. Nawet krótka awaria w okresie prezentowym może oznaczać porzucone koszyki i telefony od klientów, dlatego test płatności warto wykonać przed uruchomieniem kampanii.
Co zrobić, gdy płatność nie działa albo trzeba odzyskać pieniądze
Najpierw ustalam, na którym etapie pojawił się problem. Inaczej postępuje się przy odrzuconej autoryzacji, inaczej przy pobranej kwocie bez potwierdzenia zamówienia, a jeszcze inaczej przy zwrocie za anulowany produkt.
| Sytuacja | Pierwszy krok |
|---|---|
| Płatność odrzucona | Sprawdź limit, saldo, dane karty lub spróbuj innej metody. |
| Pieniądze pobrane, brak zamówienia | Nie płać ponownie. Skontaktuj się ze sklepem z numerem transakcji. |
| Zwrot za anulowane zamówienie | Zapytaj sklep o datę zlecenia zwrotu, ponieważ to sklep inicjuje zwrot pieniędzy. |
| Nieznana transakcja | Skontaktuj się z bankiem, zastrzeż instrument płatniczy i zgłoś sprawę. |
Reklamacja dotycząca produktu, opóźnienia dostawy albo niezgodności zamówienia należy przede wszystkim do sprzedawcy. Operator może pomóc zidentyfikować płatność, ale nie zastępuje sklepu w obsłudze reklamacji towaru. Ten prosty podział często skraca czas rozwiązania problemu.
Jak podejść do płatności przy zakupie prezentu
Przy małym zakupie wybieram metodę, którą mogę łatwo potwierdzić i sprawdzić w aplikacji bankowej. Przy droższym prezencie zachowuję potwierdzenie, regulamin sklepu oraz wiadomość z numerem zamówienia, bo te informacje są przydatne przy zwrocie lub sporze.
Najbezpieczniejszy schemat jest nieskomplikowany: sprawdź sklep, zweryfikuj kwotę w banku, zatwierdź płatność tylko na własnym urządzeniu i nie powtarzaj transakcji bez potwierdzenia jej statusu. Dzięki temu operator pozostaje tym, czym powinien być, czyli niewidocznym pośrednikiem, który pomaga sfinalizować zakup bez niepotrzebnych komplikacji.